當AI借走半座銀行的錢,繁榮背後的「資本大失血」誰買單? 文.白興邦 當看到一間營收破兆、AI訂單接到手軟,但短短半年內短期借款暴增近兩千億、自由現金流卻是負一千五百億的公司,應該會感到疑惑:AI現在不是全球最賺錢的顯學嗎?科技大廠手握輝達最新晶片訂單,理應每天躺著數鈔票,怎麼可能還需要低頭向銀行瘋狂借錢? 但翻開2026年台灣科技巨頭最新的資產負債表,這正是最真實、也最殘酷的現狀。AI產業的競爭,已經從晶片效能與製程良率的競賽,徹底演變成一場比拚「誰借得到錢、誰融資成本低、誰的現金流撐得久」的資本耐力賽。 科技龍頭半年借走了一座水庫 2025年底到2026年上半年,短短六個月的時間,前十大短期借款增加最多的公司,借款暴增的速度幾乎令人心驚膽跳。這是動輒數百億、甚至上千億的資金黑洞: •緯創(3231):2025年底短期借款是2,351.7億元,到了2026年6月底直接飆上4,253.6億元,半年淨增1,901.9億元,增幅高達80.9%。 •廣達(2382):短期借款從2,417.2億元膨脹到3,399.4億元,足足多了982.2億元,成長40.6%。 •華碩(2357):短期借款從296.8億元翻倍衝上1,007.4億元,暴增710.6億元,增幅是驚人的239.4%。 •鴻海(2317):雖然增幅只有6.4%,但它的短期借款基數本就是天文數字,上半年來到8,453.5億元,半年淨增加508.9億元。 •國巨(2327):增加396.5億元(+462.8%)、臻鼎-KY(4958)增加165.3億元、日月光投控(3711)增加164.0億元、聯發科(2454)增加161.6億元,台達電(2308)短期借款也暴增了139.4億元(+589.5%)。 光是緯創加上廣達兩家AI伺服器代工巨頭,短短半年短期借款就抽乾了市場2,884.1億元的資金! 前五十檔科技公司的長期借款與公司債,2026年上半年合計餘額衝到了9,255.4億元,比前一年同期足足多了2,648億元,年增率高達40.1%。值得玩味的是:長期銀行借款成長了30.1%,但「發行公司債」的餘額竟然暴增了84.3%,衝破2,250億元大關。 科技巨頭不僅把銀行的額度吃到見底,更轉身衝進債券市場瘋狂搶錢。 現在的科技巨頭,正一步一步走入高槓桿、拚融資、靠龐大債務推著產能往前跑的「重資產重工業」。
▲圖:ChatGPT 接越多單、借越多錢的詛咒 故事的根源,藏在一個表面無比光鮮、骨子裡卻滴血的產業痛點:現金轉換週期。 對AI伺服器代工廠來說,真正的吸金怪獸不是鋼筋水泥,而是「高得嚇死人的料件採購與現金墊款」。 過去一台傳統通用型伺服器,單價頂多幾十萬台幣。如今一台GB200或高階AI機櫃,動輒上百萬美金起跳。問題來了:上游晶片原廠要的是現金或極短的預付款,但下游的北美雲端巨頭(CSP),從驗收、出貨到真正把款項匯入,往往拖上幾十天甚至一季。 這就形成了一個恐怖的財務黑洞:營收成長越快,公司得先墊付的現金就越龐大。訂單如雪片般飛來,獲利數字寫在損益表上,但現金卻像沙漏一樣飛速流出。
赴美設廠暴增資本支出 另外還有赴美設廠的沉重枷鎖。台積電(2330)在亞利桑那州承諾投資高達2,650億美元;緯創在德州沃斯堡投資近7億美元打造D1AI智慧工廠;廣達把2026年資本支出調升到400億元,超過八成砸在美國加州與泰國;鴻海在德州、威州、俄州全面拓點;台達電全年資本支出逼近700億元。 跑去美國,意味著要咽下五顆苦藥:建廠成本與昂貴工期、破碎在地供應鏈的物流耗損、新廠爬坡期的良率折磨、亞洲與美洲雙重資本配置的浪費,以及巨額美元外幣融資的利息與避險開銷。在獲利還沒匯回台灣之前,母公司只能先在台灣借新台幣、發公司債、發GDR(海外存託憑證)來填補海外這座無底洞。
一場悄然成形的「K型金融排擠」 這場科技巨頭的搶錢風暴,很快在台灣金融體系掀起了滔天巨浪。 翻開金管會9月的官方統計:7月底全體國銀放款餘額衝到了48.85兆元,單單7月一個月,放款淨增額就高達1兆399億元,創下台灣金融史上的單月新高!其中,光是企業拿去買料備貨的「週轉金放款」,單月就抽走了8,232億元。
水庫裡的水,被抽得有多急? 看看銀行的流動性指標:國銀的流動性覆蓋比率(LCR),從2025年8月底的128.79%,掉到了2026年7月底的115.52%(8月微升至120.57%)。國銀存放比一路推升到72.96%,五大銀行新承做資本支出貸款更在8月飆出1,218.26億元的四年半新高。 雖然金管會強調「沒有任何一家銀行LCR低於法定標準100%」,銀行系統並無流動性危機,但資金水準明顯縮水已是鐵錚錚的事實。更現實的是:當銀行的錢變少、科技巨頭的胃口變大,銀行的授信天平會倒向誰? 銀行寧可把幾百億額度借給有全球訂單的緯創、鴻海,也不願冒風險借給獲利微薄的傳統產業。其結果就是部分非科技業的貸款利率,在數月內被硬生生調高了0.5∼0.9個百分點,甚至連部分AI聯貸案的利率,也跳升到了2.3%至2.5%! 這就是「K型經濟分化」!在K字的上半截,大型AI供應鏈憑藉強大信用,以高成本但源源不絕的銀彈繼續瘋狂擴張。但在K字的下半截,缺乏議價能力的中小型製造業、傳產外銷廠、營建與一般企業,卻面臨額度被緊縮、利息被調高、甚至被無情排擠的信用寒流。那麼,在這場兆元融資的驚濤駭浪中,資金到底該往哪裡擺?我的答案很明確:尋找真正的「AI現金流受益者」!
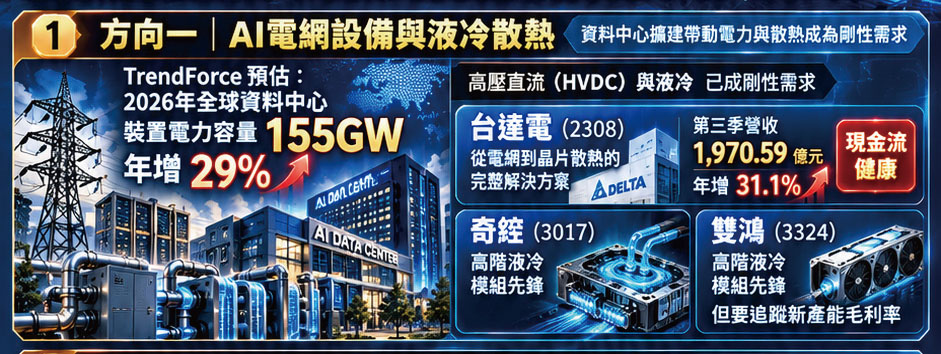
▲圖:ChatGPT AI電網設備與液冷散熱 AI運算已不再受限於晶片算力,而是被「電網接不進去、機櫃散熱會融化」卡死。TrendForce預估2026年全球資料中心裝置電力容量將達155GW(年增29%),高壓直流(HVDC)與液冷已是剛性標配。
•台達電(2308):最完整的領航者。它賣的是從電網到晶片的整體電力架構與散熱系統。第三季單季營收1,970.59億元(年增31.1%)續創歷史新高,營運現金流極為健康。
•奇鋐(3017)、雙鴻(3324):作為高階液冷模組的先鋒,是極具爆發力的衛星部位,但必須死盯新產能的毛利率表現。
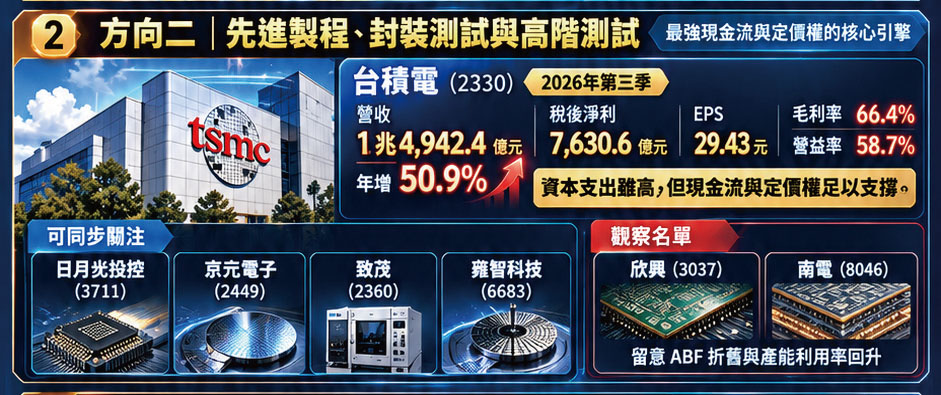
先進製程、半導體與高階測試 與伺服器代工廠5%上下微薄毛利率形成強烈對比的,是半導體製程無可替代的定價權。
•台積電:2026年第三季財報簡直是一張神級成績單,營收1兆4,942.4億元(年增50.9%),單季稅後淨利7,630.6億元(EPS29.43元),毛利率衝上66.4%,營業利益率高達58.7%!雖然2026年資本支出高達600∼640億美元,但它賺進來的現金流足以支撐這一切。 •同步關注封裝測試龍頭
日月光投控(3711)、AI晶片測試的京元電子(2449)、測試設備大廠
致茂(2360),以及介面廠
雍智科技(6683);至於載板廠
欣興(3037)與
南電(8046),則需嚴格追蹤ABF折舊與產能利用率回升。
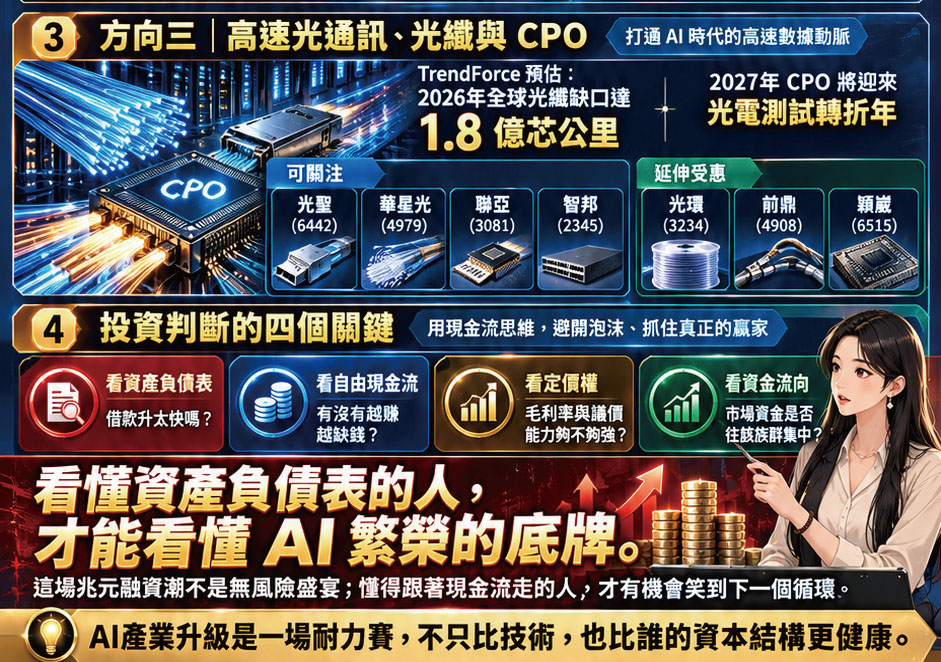
▲圖:ChatGPT 高速光通訊、光纖與CPO TrendForce預估2026年全球光纖缺口達1.8億芯公里,現貨報價暴漲數倍,2027年CPO(共同封裝光學)更將迎來光電測試的轉折年。
•光聖(6442)、華星光(4979)、上游磊晶
聯亞(3081)與高階交換器龍頭
智邦(2345),加上
光環(3234)、
前鼎(4908)與測試座
穎崴(6515)。 這場由AI點燃的兆元融資潮,是台灣產業升級的必經戰役,但不是一場所有人都皆大歡喜的無風險盛宴。 看懂資產負債表的人,才能看懂這場繁榮的底牌,而懂得跟著現金流走的人,才能笑著活到下一個循環。 … 本文摘錄自 理財周刊 2026/10月 第1366期
本文摘錄自
台灣科技巨頭掀兆元融資狂潮
理財周刊
2026/10月 第1366期
相關