史上最大外資賣超、台幣淪最弱亞幣
外資佔台股比重已逼近五成,一旦抽腿或回頭,都成為匯市不可小覷的力量,影響更甚貿易收支。央行管理匯率的手,還能撐多久? 文—謝方娪 協助採訪—林麗珊 攝影—邱劍英
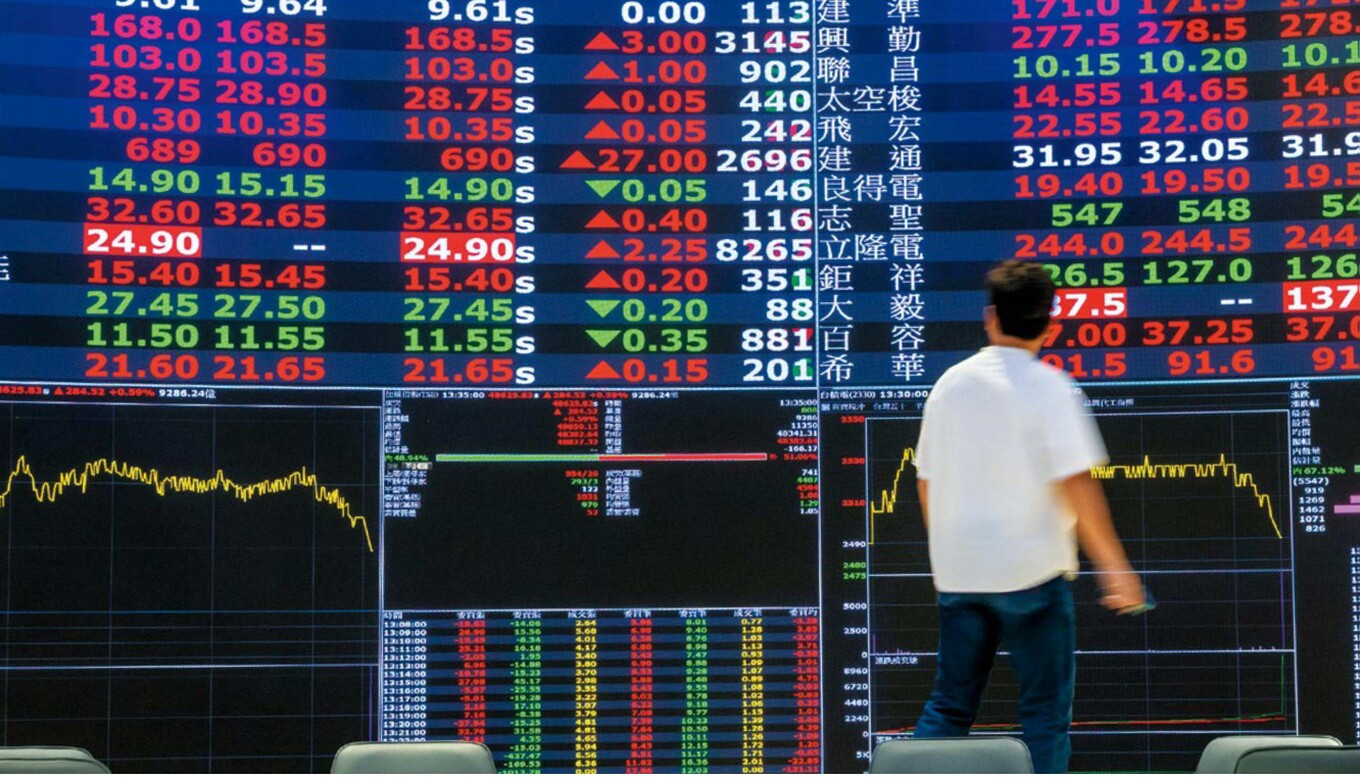
▲10月外資創驚天賣超,短時間大幅匯出,讓新台幣幣值驟貶,淪最弱亞幣。
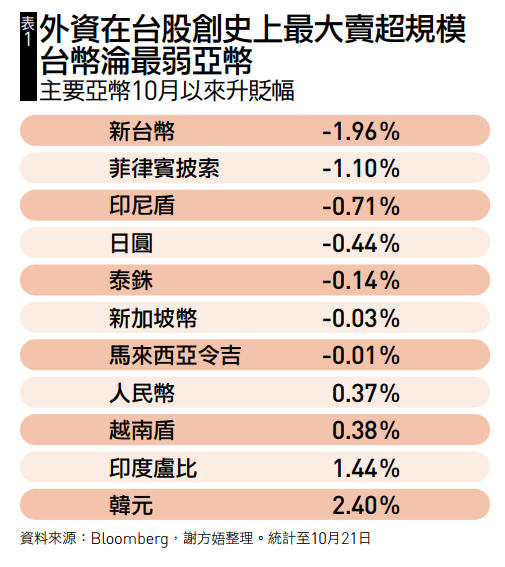
台股規模狂飆,動輒影響匯市 原因無他,正是因為台股在短時間內成長太快。 光是今年,台股大盤指數從年初的不到三萬點一路狂飆,到十月初已逼近五萬點大關。一年內,台股即超車法國、英國、韓國、加拿大和印度,站上全球第四大股市。伴隨股市的水漲船高,外資持有台股市值的比重已逼近五成,規模高達近八十兆台幣。(見表2) 
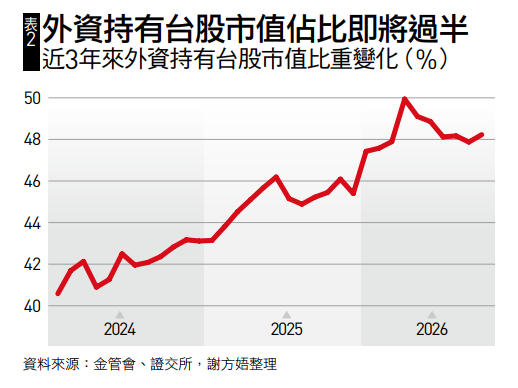
「外資同樣是調節一%的持股,兩年前是兩千五百億台幣,現在是八千億,」一家大型金融業高層一針見血。換言之,一個日益壯大的股市,正為匯市帶來前所未有的挑戰。 現在,台股在MSCI新興市場指數及MSCI亞太不含日本指數,都已經是權重最高的市場。因此當新興市場股票基金或ETF遭遇贖回賣壓,台股往往首當其衝,承受更劇烈的拋售壓力。 這波外資不僅拋售股票,還非得把資金匯出不可,背後有兩大理由。 為何外資必須匯出資金? 每年十月底是不少共同基金會計年度的結算日,必須向投資人提出年度獲利報告。許多外資今年都在台股大賺特賺,現在就要獲利了結,將台幣換成美元匯回,才能省下一筆稅款。 第二,今年來股市受惠於AI題材大幅上漲,反觀債市殖利率居高,價格下跌,導致諸多外資法人的股債配置嚴重失衡,股票佔比過高,債券佔比偏低,「現在他們必須執行再平衡,」不只一家機構投資人解釋。 證據就在,隨費城半導體指數連跌八天,同一時間美債殖利率回檔,債券價格走揚。這代表外資從股市提款,配置資金到美債,需要更多美元。 不過,外資獲利了結並不代表對AI前景判斷轉向。 前國泰投信董事長、東海大學財金系客座教授張錫直言,「外資今年增加超過二十兆資產,賣其中兩兆算什麼?」台股躍居國際第四大市場,規模今非昔比,解讀外資信心時,不能只看調節的絕對數。 「看不見的手」這次沒出手? 不只一名金融圈人士指出,外資匯出,帶動台幣貶值,「是央行樂見的方向。」這波台幣大跌,除了外資匯出,央行並未強行干匯,也是原因之一。 資深交易員也觀察到,除十月十五日爆天量,央行在盤中與尾盤積極介入,下一週的週一、週二,已較少見到「那隻看不見的手」強勢調節。「央行就早上喊話,我也不曉得他為什麼不積極動作,」這名交易員也感到疑惑。 但外資巨額資金的移動是雙向的,當外資決定重返股市,龐大的美元換成台幣買盤,同樣會讓台幣升勢難擋。
央行要調節匯市,可以情商進出口商、壽險業協助,最後還有外匯存底作為後盾。但相對於台灣六千億美元左右的外匯存底,外資持有台灣股債總市值,已飆至一.九兆美元,高達外匯存底的三.二一倍。 一名大型金融業主管示警,在極端情境下,若外資一口氣全數匯出,央行即便押上全部外匯存底,要穩匯已不是意願,而是能力問題。即便僅是比以往匯出力道更大一點,央行應對起來都會益發吃力。 一國的外匯存底,代表國家的外部清償能力、金融穩定度與抵禦衝擊的韌性。亞洲金融風暴期間,台灣靠充足的外匯存底,成功躲過國際禿鷹的狙擊。外匯存底同時也是國家主權評等的核心指標之一。當國家為了穩匯,過度消耗外匯存底,難保不會衝擊國家主權評等。 再者,台灣外匯存底還肩負盈餘繳庫的責任,一旦外匯存底縮水,甚至可能殃及國家財政。 更重要的是,台灣的匯率干預長期被美國財政部密切監視。 美國每半年公布一次外匯操縱國報告,台灣因「對美商品及服務貿易順差」、「經常帳順差對GDP比率」常年觸及標準,一旦最後一項「持續進行單邊外匯干預」也達標,就會從觀察名單變成匯率操縱國,最終恐面臨美國的貿易制裁。 「現在我們的股市在國際資本市場走得很前面,但全球十大股市還在管外匯的,只剩下兩岸和印度,」一家民營銀行的外匯專家不客氣地說。 一九四九年國民政府遷台,因進口原物料需求遠高於出口,貿易逆差壓力加上外匯存底匱乏,讓台灣開始實施嚴格的外匯管制。但經常帳順差超過四十年後的今天,這隻調節外匯的手,還沒完全鬆綁。
▲台股壯大考驗金管會監理能力,外資匯出入動向更成為央行總裁楊金龍的新挑戰。(王建棟攝) 央行干預空間將愈來愈小 長期以來,台灣市場習慣央行相對穩定的匯市管理,讓台灣投資人與企業財務長都習慣了新台幣存在隱形防線,進而降低自主避險的警覺性。 以壽險業為例,在金管會准許壽險公司適用匯率會計新制,平均有高達六成金融資產擺進AC項下,讓匯率波動產生的帳損或帳益,可以暫時蓋牌,在到期前分年攤銷認列,緩解一時對損益表的壓力。 影響所及,壽險公司投資部門大鬆一口氣,不必再像過去那樣積極追蹤匯市、砸重金避險。 但萬一台幣升值呢?「這數字影響很驚人,」一名熟悉壽險業的合夥會計師直言。以某家壽險公司半年報為例,今年上半年台幣僅略為波動三.九九角,藏進其他負債的未攤銷匯兌利益,已超過三百億。若台幣反向升值,就是藏起來的鉅額帳損。 如果台幣順市場機制升值,進口能源與原物料成本可能變便宜,中油、台電等國營企業的成本壓力就不會如此罩頂,台灣民眾換匯也會變便宜,海外觀光、舶來品的購買力都會大增。 一名大型金融業的經濟學家觀察,去年台美達成協議,台灣央行改為逐季揭露干預匯市金額。「未來台灣比照韓國,採按月公告,機率不小,屆時央行干預市場的空間,將愈來愈小。」 當台灣資本市場與國際市場高度接軌、外資進出愈發頻繁,過去傳統的調節默契已被打破。央行不得不轉向更加貼近市場機制的「新常態」。這不只是央行的全新考驗,對台灣廠商乃至一般投資人,都該捫心自問:準備好面對沒有防線的台幣匯市了嗎? … 本文摘錄自 天下雜誌 2026/10月 第860期
閱讀完整內容
▲台股壯大考驗金管會監理能力,外資匯出入動向更成為央行總裁楊金龍的新挑戰。(王建棟攝)