電支市場獲利元年來了?
燒錢十年後,台灣電子支付產業終於迎來獲利曙光。街口支付、LINEPayMoney相繼跨越損平門檻,也宣告電支市場正式告別補貼戰,邁入比拚使用率與獲利能力的新階段。 撰文‧梁任瑋 台灣電子支付產業歷經十年的燒錢搶客大戰,終於在今年看見獲利曙光。街口支付日前宣布今年六至八月達成連續三個月獲利;去年十二月才上線的LINEPayMoney,更在今年第二季就達成單季獲利,為長期靠補貼支撐流量的電支市場注入一劑強心針。 根據金管會八月統計,全台電子支付帳戶使用者人數合計約四一八九萬人,當月代理收付實質交易款項約三四一.三億元,今年前八月,十家專營電子支付機構累計代理收付實質交易金額已突破二千億元,全年肯定跨越三千億元目標。 消費率取代會員數 獲利模式漸成形 玉山銀行個人金融事業總處資深副總經理林榮華指出,台灣電子支付市場規模明年有機會朝四千億元邁進,但關鍵不只在會員數增加,而是能否讓消費者更常使用。他認為,業者必須持續擴大日常消費與跨境支付場景,提高會員交易頻率,才能把龐大的註冊帳戶數轉化為實際消費。 街口之所以能率先迎來轉折,財報已透露線索。去年街口營收年增三○.二%達六.八五億元,推銷費用微降三.四%,毛利率從四○.二%躍升至四五.六%。毛利金額由二四年的二.一億元增至二五年的三.一億元,年增約四八%、營業費用僅增六%的結構優化下,收入成長正式快過成本投入。虧損收斂的一大關鍵在於,街口大幅拓展了Trip.com等境外通路,並串接TWQR(台灣支付平台)深入餐飲、停車等剛性服務,隨著消費者在多元場景頻繁使用同一個錢包,過去砸重金建置的系統與會員開發成本,終於開始展現規模效益。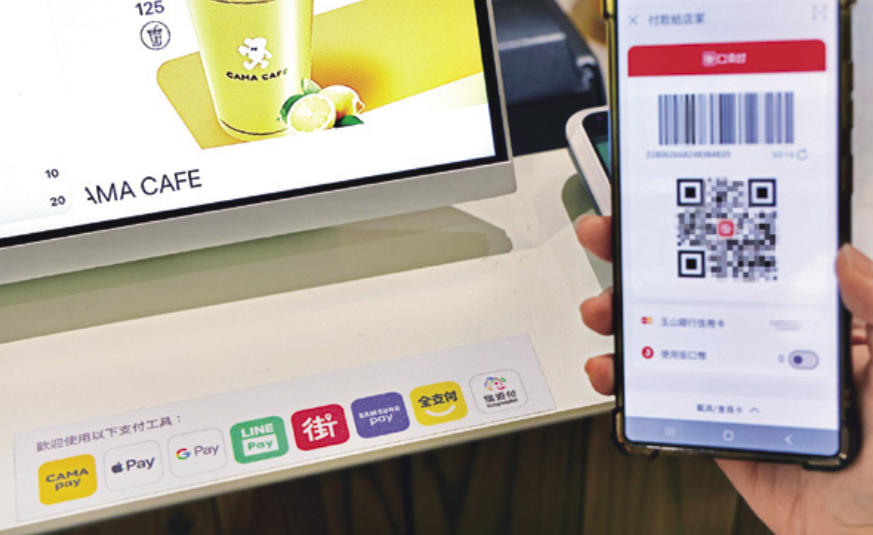
▲台灣電子支付市場已從拚下載量轉向高頻使用率,業者透過深耕日常消費場景,將龐大的註冊會員數轉化為實質的獲利貢獻。
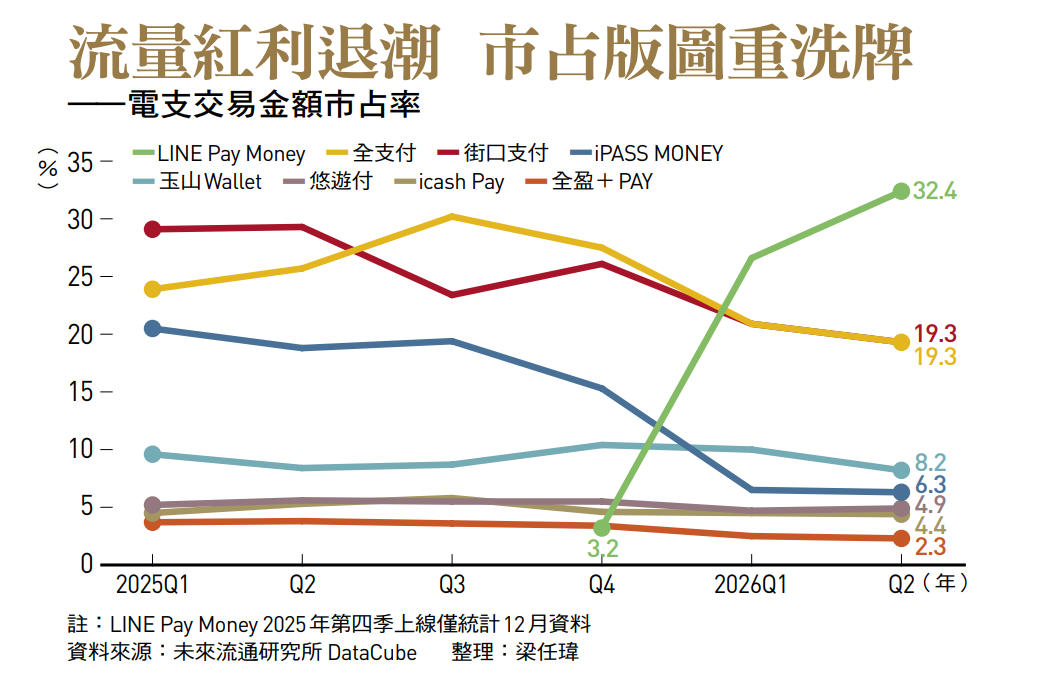
大者恆大 三巨頭搶下市場75%交易量 從二○一五年電支專法上路迄今,台灣電支市場從早期的「平台自行招商、補貼換用戶」,發展至今日十家專營、十九家兼營機構並存的戰國時代,市場邁向成熟的過程中,經歷了三大顯著洗牌。 起初是街口、LINE Pay等業者必須自行砸重金從零招募會員,隨後包括全聯力推全支付、統一集團端出icash Pay與全家便利商店的全盈+PAY等零售業者,以及金融業的玉山Wallet等,紛紛發揮龐大的既有通路與顧客優勢進場,大幅降低了初期的獲客門檻,徹底翻轉市場的獲客模式。 與此同時,業者間的合作關係與生態系也出現板塊移動。去年,一卡通與LINE Pay結束合作後,改由獨立App承接的iPASS MONEY前八個月交易額銳減逾五成。而LINE Pay則挾著龐大的既有用戶基礎推出自有電支服務,今年八月單月交易額端出一二四.○二億元的數字,遠超全支付的七十二.四三億元與街口的六十.三八億元,無縫承接LINE經營多年的生態系。整體市場則呈現前三大巨頭吞下全市場高達七五%交易量的大者恆大現象。 值得關注的是,在財政部推動TWQR共同標準及打通跨境支付的背景下,支付戰場已從單一的超商購物,擴大延伸至通勤、繳費與海外旅遊等多元場景,這也是業者全力進攻的新戰場。 在商家受理電子支付的介面逐步互通,業者間的角力重點正式從「比拚下載量」轉向「決戰高頻使用率」,誰能讓同一個消費者更頻繁地打開App,誰就能掌握勝負關鍵。 隨著各家業者依據自身資源優勢,逐漸演化出三種截然不同的商業模式,也築起各自的競爭護城河。 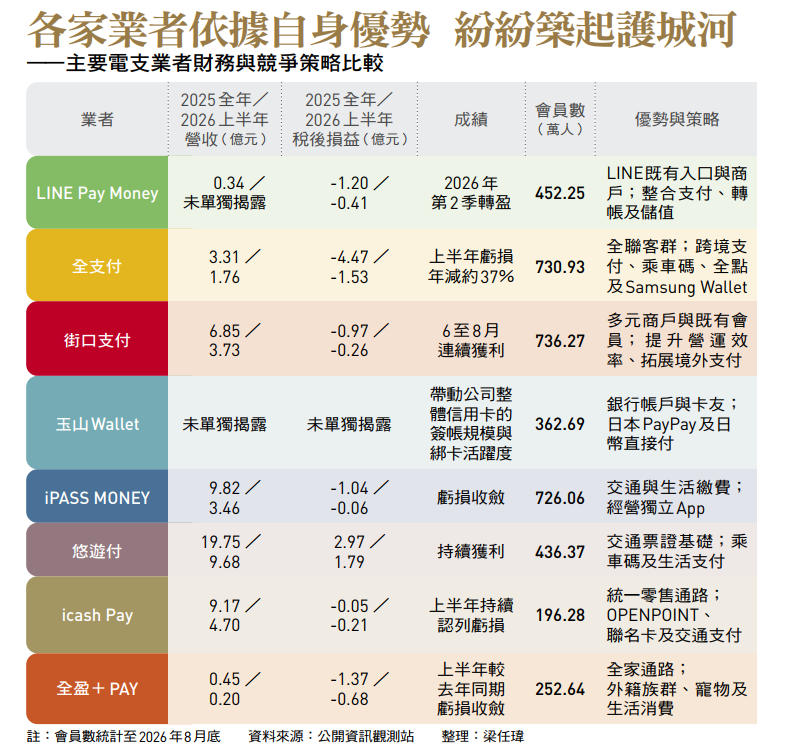
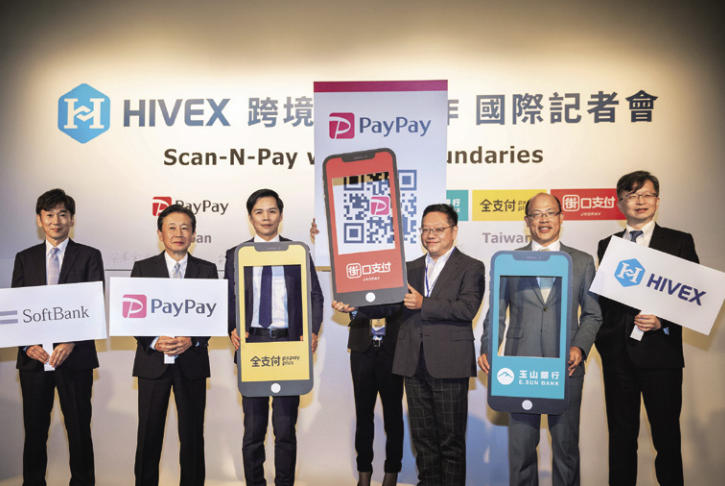
▲為突破國內市場天花板,電支業者透過鏈通科技(TBCASoft)的跨境支付合作平台HIVEX串接日本PayPay,已有六家業者成功挺進日本。攝影·蕭芃凱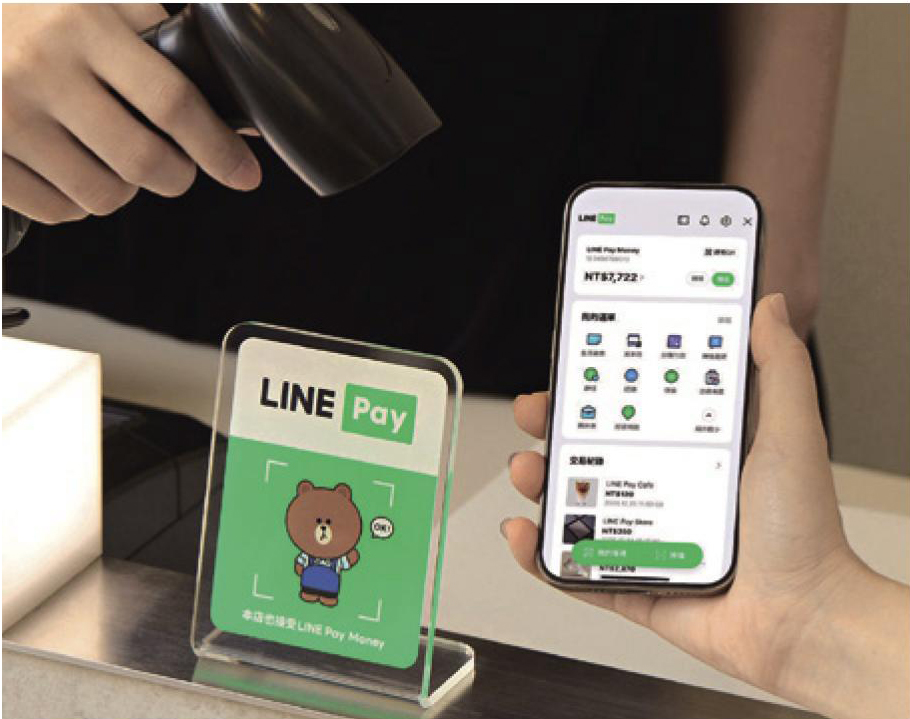
▲挾著逾1370萬龐大用戶的流量優勢,LINEPayMoney2025年12月上線後即展現強大獲客力,一舉稱霸消費、轉帳、儲值與餘額四大電支指標,確立市場主導地位。LINE提供
閱讀完整內容 ▲為突破國內市場天花板,電支業者透過鏈通科技(TBCASoft)的跨境支付合作平台HIVEX串接日本PayPay,已有六家業者成功挺進日本。攝影·蕭芃凱
▲挾著逾1370萬龐大用戶的流量優勢,LINEPayMoney2025年12月上線後即展現強大獲客力,一舉稱霸消費、轉帳、儲值與餘額四大電支指標,確立市場主導地位。LINE提供