▲回歸基本面與合理評價,正是發掘穩健績優股的最佳契機。AI繪圖
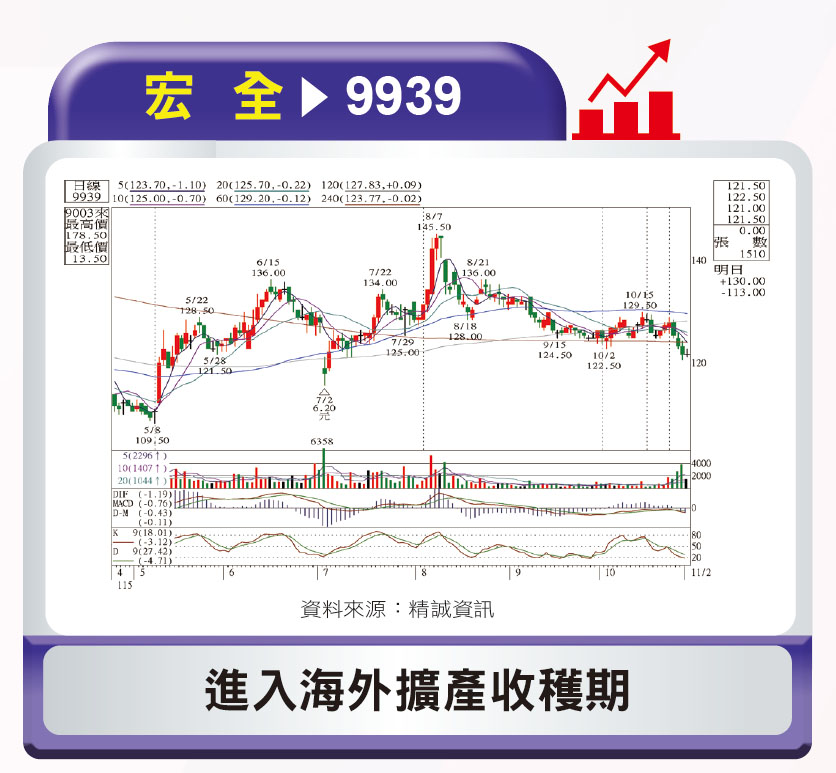
低本益比不等於便宜 然而,如何判斷一家公司是否真的被低估?本益比是常見的評價工具之一。假設一家公司的股價為一○○元,每股盈餘十元,本益比就是十倍;若未來每股盈餘成長至十二元,在本益比維持十倍的情況下,對應股價便可提高至一二○元。倘若市場進一步看好成長前景,願意給予十二倍本益比,對應股價更可達一四四元。這種獲利成長與評價提升同步推升股價的現象,就是所謂的「戴維斯雙擊」。 不過,本益比愈低不一定愈便宜。景氣循環股在獲利高峰,可能因盈餘暫時偏高而出現低本益比;一旦景氣反轉、獲利下滑,原先看似便宜的評價便可能失真。因此,挑選價值股時,除了與同業比較,也應檢視企業自身的歷史本益比、獲利趨勢及競爭優勢,才能分辨股價究竟是遭到市場低估,還是反映未來成長趨緩的風險。 飲料包材與充填代工大廠宏全(9939),近年持續透過海外擴廠、產品升級及營運效率提升,推動獲利穩步成長。公司從傳統瓶蓋、標籤及寶特瓶包材供應,逐步延伸至無菌充填、飲料代工及駐廠生產服務,不僅提高產品附加價值,也藉由與國際飲料品牌建立長期合作關係,擴大營運規模。反映在財報上,宏全近年獲利水準明顯提升,二四、二五年每股盈餘分別為九.八元及九.○九元,雖然去年受到匯率波動及新廠前期成本影響而略為下滑,但本業營業利益仍維持成長,顯示公司核心營運具備一定韌性。 今年上半年宏全合併營收一五四.八四億元,年增三.四%,稅後純益卻大幅成長四○.八%,每股盈餘達六.五五元。除了去年同期比較基期較低,新產能開出、既有產線稼動率提高及產品組合改善,也是獲利成長的重要因素。展望未來,宏全正逐步進入新一波海外擴產的收穫期。台灣自貿廠新產線已於九月導入生產,泰國新廠預計第四季投產,越南新廠規劃二七年下半年加入,加上中國及印尼新產線持續提升產能利用。 法人看好,隨著新增訂單逐步導入、各廠經濟規模擴大,宏全明年營收與獲利有望延續成長,甚至挑戰歷史新高。值得注意的是,宏全近四季本益比約十一倍;隨著海外新產能陸續貢獻,未來若營收與獲利持續成長,目前的評價是否充分反映公司成長潛力,值得投資人進一步觀察。 
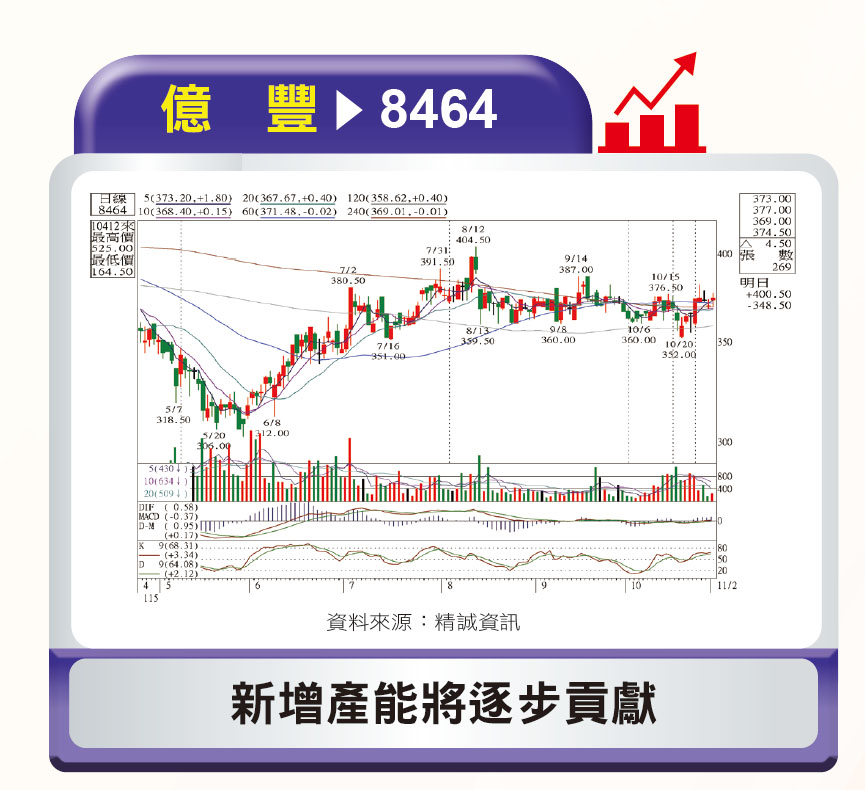
合理評價搭配獲利成長 信邦(3023)業務橫跨工業應用、醫療健康、汽車及通訊等領域,獲利來源相對多元。今年前三季合併營收二七○.○八億元,年增一五.二%,稅後純益二六.七九億元,年增一○.九%,每股盈餘達一一.一六元。其中,工業應用與醫療健康業務營收分別年增三八.九%及二八.四%,成為推動營運成長的重要動能。展望明年,半導體高階設備及工業自動化將是主要成長引擎;信邦的半導體設備業務已從傳統線束供應,延伸至設備機櫃及模組組裝,提高單一專案的供貨價值,公司也將今年半導體設備營收目標由二五至二八億元,上修至三○至三五億元。 法人預估,信邦明年半導體相關業務仍有機會維持三成以上成長,訂單能見度已延伸至二八年以後。為因應客戶需求,信邦接手的苗栗中興廠預計明年第二季投入營運,台中梧棲新產能則規劃第三季開出,為後續營收擴張提供支撐。此外,公司也積極布局人形機器人及商用無人機,相關產品已逐步進入小量出貨階段,有望成為中長期成長動能。不過,綠能業務仍面臨太陽能需求疲弱的壓力,加上機櫃組裝比重提升可能影響毛利率,未來仍須觀察新增產能效益能否抵銷擴廠及研發費用,進一步推動獲利成長。 營收與每股盈餘成長固然重要,獲利品質更不能忽略。若獲利主要來自出售資產或一次性投資收益,本業不一定同步改善。因此,還可觀察營業利益率、現金流及股東權益報酬率(ROE),了解企業是否能持續運用資本創造利潤。對具有品牌或技術優勢的公司而言,股價淨值比偏高,也未必代表股價昂貴。 客製化窗簾大廠億豐(8464)旗下擁有Norman、Veneta等品牌,透過客製化生產、垂直整合與通路布局建立競爭優勢。去年客製化窗簾占營收七二.九%,全年毛利率五八.八%、營業利益率二九.八%,雙雙創高。儘管受匯率影響,每股盈餘由前年二三.五六元降至二二.五三元,ROE仍達二三.七二%,顯示資本運用效率良好。 億豐今年營運持續受惠產品組合優化及客製化窗簾售價提升,雖然北美市場需求仍相對疲弱,但公司憑藉品牌優勢與成本控制能力,維持高檔獲利率,上半年每股盈餘達一○.三七元,毛利率達五九.五四%,其中第二季毛利率更逼近六成。今年前三季累計營收二三七.一四億元,年增六.三六%,第三季營收年增一六%,呈現成長加速跡象。除了北美市場維持既有客戶基礎,歐洲市場表現也相對強勁,第二季營收年增一六.九%,顯示海外市場拓展已逐步貢獻成長動能。 
聚焦資本回報與穩定配息 展望明年,億豐持續擴充墨西哥客製化窗簾產能,並推動北越新廠投產,預期將成為後續營收成長的重要來源。另一方面,公司積極拓展歐洲、日本、澳洲及紐西蘭市場,透過新品推出及通路滲透率提升,爭取更多客製化窗簾訂單。法人看好,隨著新增產能逐步貢獻、非美市場持續成長,加上產品組合優化,二七年營收與獲利仍有成長空間。 金融股則提供另一種價值投資機會。相較於一般產業,投資人更重視股價淨值比、股東權益報酬率及股利政策。以銀行業務為主的兆豐金(2886)、第一金(2892),獲利相對穩定;國泰金(2882)、富邦金(2881)因壽險業務占重要比重,較容易受到股債市場及匯率波動影響;元大金(2885)則與股市交易熱度密切相關。因此,挑選金融股不能只看殖利率高低,更應考量獲利穩定性、經營風險及股價評價是否合理。 值得注意的是,企業獲利穩定、評價合理,不代表股價會立即上漲。市場重新給予更高評價,往往需要新產能貢獻、產品升級、景氣改善或股東回饋提升等具體催化因素。反過來說,若企業獲利持續衰退、現金流轉弱,即使本益比偏低,也可能只是反映經營風險,形成所謂的「價值陷阱」。因此,投資人除了尋找價格合理的績優股,更應觀察企業未來是否具備推動獲利成長的條件,以及目前股價是否已提前反映利多,才能在合理評價與成長潛力之間,找到具有安全邊際的投資機會。 AI浪潮並沒有使部分傳統產業失去投資價值,也不代表所有非AI股票都遭到低估。從塑化、金融與精密設備,到航運航空、旅遊餐飲及民生消費,各產業都有不同的獲利週期與評價方式。當市場為AI的未來支付高價,投資人也可以重新檢視那些早已證明獲利能力、卻未獲得相同關注的公司。真正值得尋找的,不是本益比最低的股票,而是獲利有望持續成長、股價仍未充分反映其價值的好公司。 … 本文摘錄自 先探投資週刊 2026/11月 第2429期
閱讀完整內容