 AI需求推升全球半導體資本支出,台積電持續擴大海外投資,且持續深化本土化布局,不僅為供應鏈帶來長線成長契機,更利於未來獲得正向循環的反饋。 文●黃俊超
眾所矚目的護國神山台積電(2330)法說會,將於十月十五日召開,前次於七月十六日會中,董事長魏哲家宣布將在亞歷桑那州追加一○○○億美元,用於建設更多二奈米及以下的半導體晶圓廠以及先進封裝廠,累計增加至二六五○億美元,近期根據路透社引述知情人士消息報導,台積電正在評估於德州進行投資,將設立六座先進晶圓廠,緊接著則是美國總統川普接受時代雜誌專訪時表示,偉大的台灣晶片公司赴美投資五○○○億美元。
資本支出有望再調升 鏡頭轉向Tesla與SpaceX執行長馬斯克,五月宣布將在美國德州打造巨型晶圓廠Terafab,規劃整合晶片設計、製造、記憶體及先進封裝等能力,降低對外部供應鏈的依賴;時間快轉來到近期All-In峰會上,馬斯克表示,未來某個時間點,晶片可能因某些原因無法持續從台灣運往美國,為確保自家企業的晶片供應穩定,即使地緣政治環境更加複雜,也必須建立自己的製造能力,並表示Terafab不只是擴充產能,更是確保供應鏈韌性的關鍵布局,另也強調,若要讓AI真正進入大規模發展階段,目前全球晶圓廠產能恐仍嫌不足。 難道馬斯克真的掌握黑科技,自家建設的二奈米晶圓廠,不僅能夠吃漢堡還可以抽雪茄?回顧馬斯克相關言論,他詢問從頭建造一座全新晶圓廠要花多久時間時,得到的答案是五年才能投產,然而他表示時間線是一年、兩年,甚至無法看到三年後,五年對他來說就像是永恆;另外,馬斯克也曾說過,Tesla的目標是每隔十二個月,將全新一版AI晶片設計投入量產,並預計最終的晶片產量,將超過所有其他AI晶片產量的總和。 近期馬斯克證實正與台積電洽談Terafab相關合作事宜,市場直覺認為第一家公開與Terafab合作的主要晶片製造商是英特爾(Intel),畢竟當技術能力更強的台積電若真與Terafab合作,未來誰是最佳男主角恐怕仍有變數,而後則澄清僅考慮找台積電分租廠區部分土地。Intel的十八A製程定位對標台積電二奈米,傳出良率已大幅提升至八○~八五%,憑藉著美國本土製造與相對較低的報價,傳出拿下輝達(Nvidia)、超微(AMD)、美光等多家半導體廠商訂單,且由於台積電正面臨產能嚴重短缺,搭配客戶期待供應鏈多元化,是Intel重返榮耀的關鍵機會。
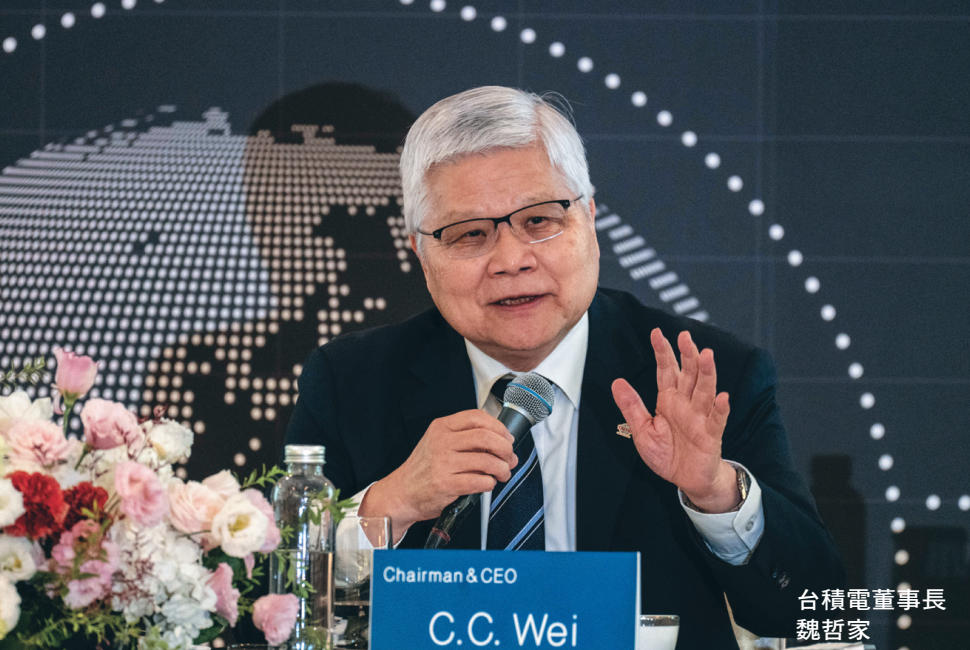
▲台股短線膠著,台積電法說會後市場反應動見觀瞻(達志)
以當前狀況來看,台積電技術仍領先Intel與三星有著一段不小的差距,對於台積電來說,研發與整體製程的時間表都已相當明確,重點在於縱然積極加快擴產速度,卻仍追不上AI需求的成長,先進製程產能供不應求的壓力持續湧現。其實,適度將規格較低或毛利較差的訂單分流,也不一定是件壞事,還能更精準具焦在利潤更高、更尖端的後續製程,預期在未來不短的時間裡,仍將持續坐穩高階晶圓代工與系統級封裝霸主地位。 德州在能源、價格與稅制上,相對而言都有一定程度的優勢,且包含德州儀器、三星、Terafab等企業都已設廠,與台積電為上下游關係的重要夥伴環球晶(6488),是目前唯一能在美國本土製造供應十二吋先進製程應用產品的業者,於德州達拉斯北部Sherman,興建全美最大的十二吋矽晶圓新廠。不過,在台灣與美國兩地建廠計畫,正如火如荼加速展開,財務規劃與建廠時程上的考量,勢必將成為本次台積電法說會上最重要的觀察指標之一,台積電持續進軍國際的雄心壯志,也是帶領台灣企業走向國際舞台最重要的燈塔。 Nvidia執行長黃仁勳今年來台三次,最近一次在八月底,近期則輪到二度來台的AMD執行長蘇姿丰,除了不約而同密集拜會多家代工與品牌廠之外,最重要的還是台積電。此外,Nvidia年度投資與供應鏈採購規模,由早期的一○○億~一五○億美元,已增加至一五○○億美元,而AMD原先宣布投資台灣一○○億美元,蘇姿丰本次來台表示,投資供應鏈計畫符合進度,考量AI市場需求優於預期,將進一步調高投資金額,正與台灣夥伴把共同規畫拉長為三~五年,從增加眼前供應,進一步提前準備未來產能。 AI需求持續升溫,全球半導體資本支出進入新一輪擴張週期。從晶圓代工的先進製程,到CoWoS、SoIC、HBM等先進封裝,半導體製造已由單純追求製程微縮,走向高算力、多晶粒與異質整合。隨著晶圓廠持續擴建,前段設備、廠務工程以及後段封裝測試設備同步受惠,台灣半導體設備供應鏈正迎來難得的全面成長契機。過去半導體資本支出的最大重心集中於晶圓前段,曝光、蝕刻、薄膜沉積、清洗、量測等設備占據大部分投資。不過,隨著AI晶片複雜度快速提升,先進製程與先進封裝的重要性同步增加,資本支出開始向前後兩端延伸。 這也是台積電展現強烈企圖心的一部分,推動供應鏈本土化與在地採購,建力第二供應體系,除了降低對國際大廠的依賴之外,也能夠讓交期更為穩定、產能協調能力提升,並也有助於降低物流與維修成本,且隨著AI帶動,科技技術演進速度也明顯加快,供應商不再只是產品或服務的供應者,而是可以成為新製程的共同開發夥伴,與製造基地的距離更近、可即時進駐產線協助改善製程的本土業者,在效率上擁有著與生俱來且得天獨厚的優勢。
扎根本土化眾星拱月 隨著二奈米進入量產,後續N2P、A16、A14也將陸續接棒,晶圓廠資本支出仍將集中於先進製程。當製程進入二奈米以下,電晶體由FinFET轉向GAA奈米片,結構更加立體,對薄膜均勻度、蝕刻精度、晶圓潔淨度與量測檢測的要求同步提高,設備不只是數量增加,單機規格與價值也跟著提升。雖然曝光、先進蝕刻與薄膜沉積等核心主機,仍以ASML等國際大廠為主,但台灣業者則從精密零組件、次系統模組、設備代工逐步向自有設備發展,如京鼎(3413)、辛耘(3583)、瑞耘(6532)、天虹(6937)等,逐漸由供應鏈周邊朝向核心製程延伸。 先進製程擴產的第一棒是晶圓廠建設,而晶圓廠從土建到真正進入量產,首先必須完成無塵室、機電空調等基礎設施,因此廠務工程同樣是擴產潮中的重要受惠者,台積電若真的將投資德州,則對於廠務、設備與供應鏈而言,意味著未來數年訂單能見度依舊相當高。台灣主要半導體廠務與無塵室機電統包工程業者,如漢唐(2404)、亞翔(6139)、帆宣(6196)、聖暉*(5536)等,在手訂單皆已累積至歷史新高的位階,又如美光、聯電(2303)、世界(5347)等半導體業者,擴產需求同樣殷切,
前後段加廠務迎長線商機 AI晶片已不能單靠製程微縮提升效能,Chiplet、HBM、2.5D與3D異質整合逐漸成為重要技術,也讓封裝技術成為晶片效能、功耗、散熱與良率的重要環節。根據SEMI預估,測試設備銷售金額去年已有五五.三%的高成長,而今年將再成長三一%、至一五三億美元,組裝與封裝設備預估則成長九.六%至六七億美元,設備業者如弘塑(3131)、竑騰(7751)、均華(6640)、鴻勁(7769)等都可望持續受惠。 從前段製程到後段封裝,再加上廠務工程,可以看到此次AI半導體擴產並非單一環節受惠,而是形成完整的設備投資循環。前段是三奈米、二奈米與後續先進節點擴產,廠務則是晶圓廠建置初期的無塵室、機電空調與二次配,後段則由CoWoS、SoIC、HBM、Chiplet等先進封裝技術推動設備升級,最後再延伸至測試、散熱與光電整合。 更重要的是,AI晶片的高價值與高複雜度,使設備在良率、精度與溫控上的要求持續提高,也讓單機價值與設備附加價值同步提升。台灣業者雖然在部分核心設備仍與國際大廠存在差距,但透過零組件、模組、設備代工、自有品牌與製程整合逐步提高滲透率,已形成由前段到後段的完整供應鏈布局。 因此,這一波AI資本支出若能延續,不只是晶圓代工龍頭受惠,真正值得留意的,還包括伴隨擴產而同步成長的設備、廠務、封裝、測試與散熱業者。從晶圓廠動工,到設備進場,再到先進封裝量產,資本支出將以不同階段轉化為供應鏈營收,形成一條時間跨度更長的AI設備成長曲線。 …本文摘錄自 先探投資週刊 2026/10月 第2426期
本文摘錄自
台積電的野望
先探投資週刊
2026/10月 第2426期
相關
 這樣解痛,才是聖經!!所有疼痛,該整的是神經
 相對論超入門
 童話故事裡的心理學:從榮格心理學解析格林童話(《童話心理學》新修版)
 拿破崙的鈕釦:17個改變歷史的化學分子
 一直盈 股市必勝法:30年王牌分析師第一次系統化親授,8堂股市操作大法✖42篇獨門祕訣✖3階段進出場節奏,人人都可滿載而歸!
 無人地球
 歪笑小說
 獲利冠軍的價值股交易法則:挑對主流產業的業內人選股門道,跟著全球主力的投資邏輯順勢買賣,安心布局致富未來
 昨年(昨年映像經典版):讓安‧海瑟薇一口氣讀到天黑的小說!年度話題神作,席捲歐美文壇!
 隨他們去:全球熱銷突破1000萬冊現象級巨作!改變千萬人命運的心理技巧【附放下執念明信片圖】
 股市循環的選股時機:日韓證券業必讀經典!解構市場循環模型,每個階段都買到會漲的股票
 【全彩圖解&影音版】骨科自癒地圖:讓身體的痠痛自然好〔修訂版〕
 50歲開始,不過配合別人的人生:停止萬事承攬,6種生活清算練習,啟動清爽人生
 被討厭的勇氣:自我啟發之父「阿德勒」的教導
 GQ安心亞 Rocks Bali Beach(2014/08)
 真確了解股市
 投資別再情緒化!讓數據說話 用科學方法讓本金百倍奉還
 賺錢,再自然不過:心理學造就90%股市行情,交易心理分析必讀經典(五版)
 揭密保險:為風險與人命定價的商業模式,如何打造與摧毀這個億萬帝國?
 This is 達利(增訂新版)
 窮忙族教戰手冊:事半功倍的100種思維
 大腦開發・每天1分鐘專注力鍛鍊
 好教練的養成之道:從如何指導、安排課表到打造成功職涯,健身教練都該懂的105條關鍵守則
 AI思維:不需艱深技術,不用鉅額投資,任何企業都適用的進化關鍵
 圖解日語會話關鍵動詞(附QR Code線上音檔)
 家鴨與野鴨的投幣式置物櫃【經典回歸版】
 30天禱告手冊:團隊建造
 成為自己的心理師:心累的你,還在假裝自己很好嗎?10分鐘療心時光,結合正念、CBT、情緒調節練習,感受真正的釋懷與療癒
 華爾街人性啟示錄:《股票作手回憶錄》外傳,重量級投資人一致推薦必讀經典
 最初物語【完整版】(經典回歸版)