PIMCO總裁:股債該重新平衡
文●陳慶徽 攝影●郭涵羚 現在,市場都在問同一個問題:AI行情是不是要反轉了? 近一週公布的Google母公司Alphabet財報中,AI基礎建設支出讓自由現金流轉為負九十億七千萬美元,搜尋廣告的成長也不如預期,該公司股價單日下跌近一三%。 半導體股英特爾也因財測不如預期,單日下跌逾二八%,創該公司半世紀以來最大跌幅。 AI熱潮要泡沫了? 全球前十大資產管理公司PIMCO總裁施禮誠(Christian Stracke)第一時間接受商周獨家專訪,他不認為AI浪潮會就此反轉。他形容眼前是「職涯中見過最強勁的投資循環」,從晶片、資料中心到供電設備,到處都需要資金。
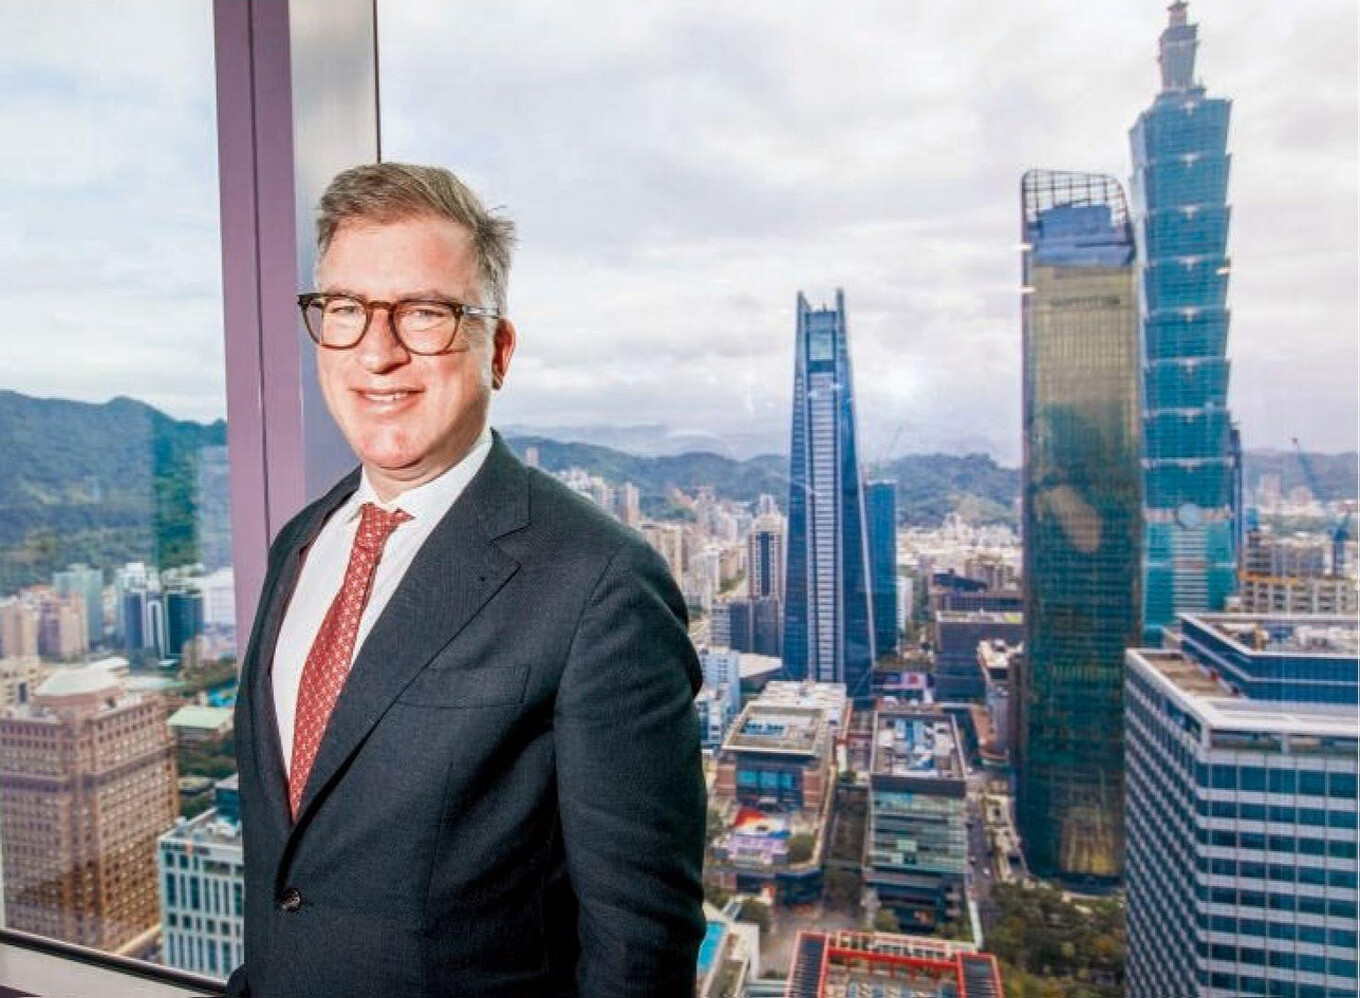
▲PIMCO總裁施禮誠(圖)指出,當手中股票部位已水漲船高、波動性開始放大之際,是時候回頭布局債券,增加投資組合的平衡性。
升息潮讓債券大跌? 市場價格已經反映 更多人擔心的是,二○二二年快速升息的狀況重演,讓債券再次大跌。 PIMCO預期,聯準會在今年底與明年初還會各升息一次。但施禮誠認為,這已經反映在市場價格上,利率再大幅上升的機率不高。 數據也支持這個看法。反映市場通膨預期的損益平衡通膨率,現在維持在二.三%左右,顯示市場預期通膨穩定;實質殖利率則持續上升,這代表債券投資人扣除通膨後的實質收益率正在提高(見下圖)。 
推升利率的另一股力量,是AI帶來的資金需求。目前上至晶片,下至資料中心、供電設備,到處都需要資金,借款需求增加,利率也跟著上升。 新興雲端業者倒閉潮 應避開有信用風險標的 這波投資循環,也帶出市場擔心的第三個風險。 特斯拉執行長馬斯克預估,倒閉的新興雲端業者可能多達上百家,市場擔心這會成為AI行情反轉的導火線。 施禮誠同意,從非投資等級債市場來看,部分公司的違約率確實已經上升(見第三十八頁圖)。他指出,雲端算力業者包括熟悉這門生意的科技巨頭,以及新進場、大量舉債蓋資料中心的業者,後者確實可能違約或進行債務重組。 但他認為,後者的債務規模,市場還能消化。投資人要做的,是仔細檢查投資標的財務狀況,避開有信用風險的公司。 政府財政是債市隱憂 關鍵在能否降低赤字 第四個風險是政府財政。從美國、法國到印尼,市場都在擔心政府財政,出現拋售潮,推動公債殖利率上升、價格持續回落,是債市一大隱憂。 施禮誠認為,關鍵在政府們能否有效降低赤字。 以美國來說,聯準會最新聲明形容美國經濟成長「強勁」。施禮誠認為,只要美國將財政赤字占GDP比重降低一至兩個百分點,就足以消除市場疑慮。 法國的情況比較棘手。公債殖利率走高,政府刪減支出,引發民眾上街抗議。雖然政府已提出刪減後的預算案,但執政黨可能在明年大選失去政權,施禮誠預期,大選前法國公債仍會持續波動。 
怎麼布局債券? 要分散、選高品質標的 那麼,投資人該如何再平衡,布局債券? 施禮誠的第一個原則是分散:不只押美國,也要分散到全球其他地區。 第二是選高品質標的。雖然Google股價重挫,施禮誠仍認為,Google、微軟、亞馬遜等雲端巨頭的負債水準健康、違約機率低,依然是適合布局的投資等級債。 反過來說,投資人要留意新興雲端業者的槓桿風險,留意CCC級以下的非投資等級債,降低投資組合遇到違約的機率。 「當你在高品質、投資等級債券中可以拿到七%或更高的報酬,為何還要向下冒險去接觸非投資等級債與私募信貸商品?」施禮誠表示,鎖定高品質債券,是加碼債券的核心原則。 存續期間方面,施禮誠建議以五至十年期為主要配置。天期更長的債券殖利率雖然更高,但價格波動也大,不適合當主力。 施禮誠引用回測數據,比較「股六債四」的投資組合和全球股票組合。 結果顯示,前者報酬少○.九個百分點,波動率卻降低近四成,更能承受市場震盪。 AI行情不一定會反轉,但連Google都會遇到大逆風,這更提醒我們:股票不會只漲不跌。對投資人來說,現在正是鎖住部分股票獲利、讓股債重新平衡的時候。 … 本文摘錄自 商業周刊 2026/11月 第2034期
閱讀完整內容