學生大規模抗爭背後 法債殖利率飆,歐債危機又來?

文●陳慶徽


▲法新社

歐債危機將會捲土重來嗎?

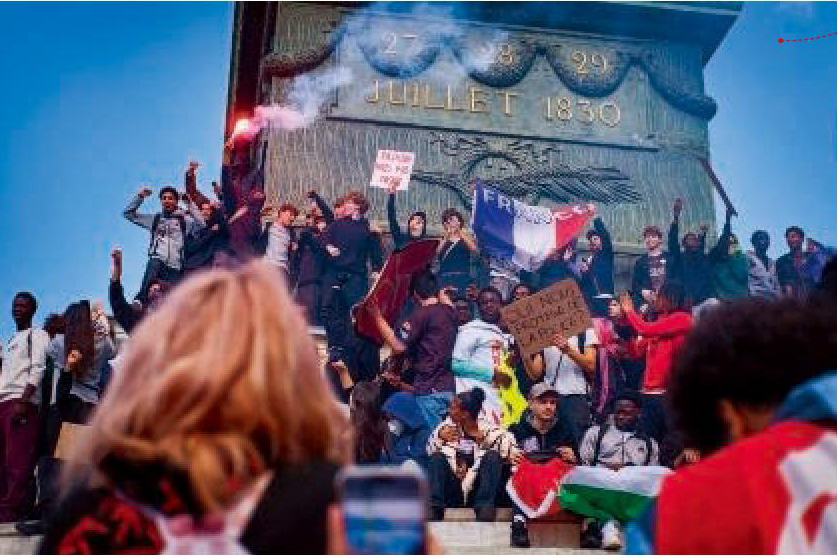
「沒人聆聽我們的聲音!」十月初,數十萬的法國學生、家長與教師走上街頭抗爭,超過六千人被逮捕拘留,他們的抗議訴求,是希望政府提供足夠的教育預算,而這一場抗爭,只反映出了法國政府預算困境的冰山一角。

前一週,法國十年期政府公債的殖利率一度逼近五%,該數值遠超越二○一二年的歐債危機時期,更寫下二○○二年以來的新高。

做為歐元區第二大經濟體,截至目前,法國債務占GDP的比重達一一九%,在歐洲僅希臘與義大利比它更高。

而且更值得注意的是,法國政府此時發債要償還的債息殖利率,卻是比曾破產過的希臘還要高。這意味著,市場更不相信法國的償債能力。

法國央行總裁穆蘭(Emmanuel Moulin)對外直言,若政府不採取行動,該國可能出現被不斷上升的利率「扼殺」的風險。

外界普遍認為,法國唯有削減預算,降低赤字,才可以應對市場拋售法國公債的壓力。雖然政府已對外發布緊縮後的二七年預算,不過,由於二七年總統大選在即,政權的不穩定性,也令市場難以信服這項政策的落實機率。

歐元區債市現分歧
德債逆勢成資金避風港


殖利率攀升衍生的風險,不只存在於法國,在歐元區的主要經濟體,近一個月,除了德國以外,公債殖利率都在走升,歐元兌美元價格也已經跌至十七個月以來的新低點。

「現在是黃燈警示(狀態)。」 渣打銀行財富管理投資策略部主管劉家豪直言,包含法國、義大利、西班牙,這些國家相較於德國的公債利差,在九月份都持續放大,而法德利差更是來到歐債危機以來的新高點,讓市場開始有所戒備。

主動中信非投等債經理人陳昱彰分析,最糟的情境,就是法國持續透過發債來償還支出,陷入債券殖利率不斷走升、更嚴重的債務漩渦。

劉家豪表示,觀察近期法國公債拍賣狀況,雖然殖利率與償債成本不斷走高,但尚未變成沒人要買的窘境,也因此,市場判斷這波動盪,尚不會演變成全面性的歐債危機。

巴克萊證券認為,法國公債的殖利率波動,恐要等到明年選舉後才會告一段落。

在這期間,德國公債逐漸成為歐元區的唯一受惠者。自九月底起,當法、義、希等國公債殖利率持續走升,德債殖利率卻逆勢下降,顯示市場資金湧入,將其視為歐元區內的避險資產。

不過,富蘭克林坦伯頓歐洲固定收益主管大衛·賽恩(David Zahn) 提醒,這並不代表德債取代美債的全球避險地位,他認為,美國企業債仍是投資者債券部位的核心配置選項。


群益全球優先順位非投資等級債券基金經理人徐建華指出,儘管法國公債殖利率攀升,但法國部分企業債殖利率卻沒有同步失控,甚至殖利率比公債還低。

根據數據顯示,超過三成的法國投資等級企業債,殖利率低於同天期的公債。

「這說明大家只是對法國政府沒信心,而不是認為法國經濟會崩盤。」徐建華透露,此時是債券經理人會反向尋找遭錯殺債券標的的時機,舉例來說,若未來歐洲央行持續升息,銀行利差擴大,就有機會成為金融債的利多,是可以關注的標的。

雖然法國公債風險暫時不至於演變成全面性的歐債危機,但仍是市場第四季須持續關注的動態。

劉家豪指出,進入冬季,歐洲國家需要大量儲備天然氣,可能進一步導致更大的財政壓力,須持續關注法債出售情況,來判斷歐債與歐元區市場風險,投資人在債券市場,也須更加謹慎布局。

… 本文摘錄自 商業周刊 2026/10月 第2031期
閱讀完整內容
商業周刊2026/10月 第2031期

本文摘錄自‎

學生大規模抗爭背後 法債殖利率飆,歐債危機又來?

商業周刊

2026/10月 第2031期